
No moure's també és una decisió d'inversió
La concentració dels mercats i el cost de les decisions impulsives reforcen la importància d'una cartera estratègica, diversificada i construïda amb vehicles eficients.
Capturar la rendibilitat disponible
Morningstar acaba de posar xifres a una idea senzilla: en inversió, tan important com la rendibilitat que generen els fons és la rendibilitat que els seus inversors aconsegueixen capturar. En el seu estudi Mind the Gap 2026, estima que el dòlar mitjà invertit en fons i ETFs estatunidencs va obtenir una rendibilitat anualitzada del 8,7% durant els deu anys finalitzats el 31 de desembre de 2025. Els mateixos fons, en canvi, van generar una rendibilitat agregada del 9,9% anual en aquest mateix període.
La diferència, d'1,2 punts percentuals l'any, s'explica pel moment i la magnitud de les compres i vendes realitzades pels inversors. Dit de manera senzilla: no n'hi ha prou amb invertir en bons vehicles; també cal ser capaç de mantenir-se invertit de manera coherent.
Moure una cartera té cost
Aquesta conclusió encaixa amb una de les idees centrals de la nostra filosofia d'inversió: moure una cartera té cost. No només pels costos explícits de transacció, sinó pel risc de prendre decisions en moments en què el mercat ja ha corregit, els diferencials ja s'han ampliat o els tipus d'interès ja han incorporat bona part de l'ajust esperat.
Per això, una cartera ben construïda ha de tenir una orientació estratègica. No s'hauria de modificar per cada correcció de mercat, per cada titular macroeconòmic o per cada moviment puntual dels tipus d'interès. Abans de reequilibrar o modificar una exposició, convé analitzar si el moviment observat és realment rellevant respecte de la seva pròpia història: la magnitud d'una caiguda en renda variable, l'evolució dels diferencials de crèdit, els moviments dels tipus d'interès o qualsevol altra variable que pugui justificar una decisió de cartera.
A més, Morningstar també troba una relació clara entre volatilitat i pitjor captura de rendibilitat: els fons menys volàtils van presentar una bretxa de només 0,4 punts percentuals anuals, mentre que en els més volàtils la bretxa va superar els 2 punts percentuals l'any. Aquesta dada connecta directament amb el nostre procés: abans de parlar de rendibilitat esperada, és clau parlar de caiguda màxima assumible. La rendibilitat pot arribar amb el temps, però només si l'inversor pot suportar el camí.
Mercats més concentrats
A aquesta dimensió conductual s'hi afegeix una segona dificultat: fins i tot per a aquells que intenten seleccionar companyies concretes, el mercat ofereix cada vegada menys marge de maniobra. MSCI ho resumeix amb una idea molt clara: l'amplitud, el nombre d'apostes independents que pot prendre un gestor, és la matèria primera del retorn actiu. Quan els índexs es concentren en poques companyies, aquesta amplitud es redueix.
Les dades són eloqüents. Entre el 30 d'abril de 2025 i el 31 de juliol de 2026, el pes de les deu companyies més grans va passar del 32,3% al 36,7% en el MSCI USA, del 20,5% al 24,2% en el MSCI ACWI i del 26,7% al 38,1% en el MSCI Emerging Markets. Fins i tot el MSCI ACWI ex USA, menys concentrat, va augmentar gairebé cinc punts percentuals fins al 15,9%.
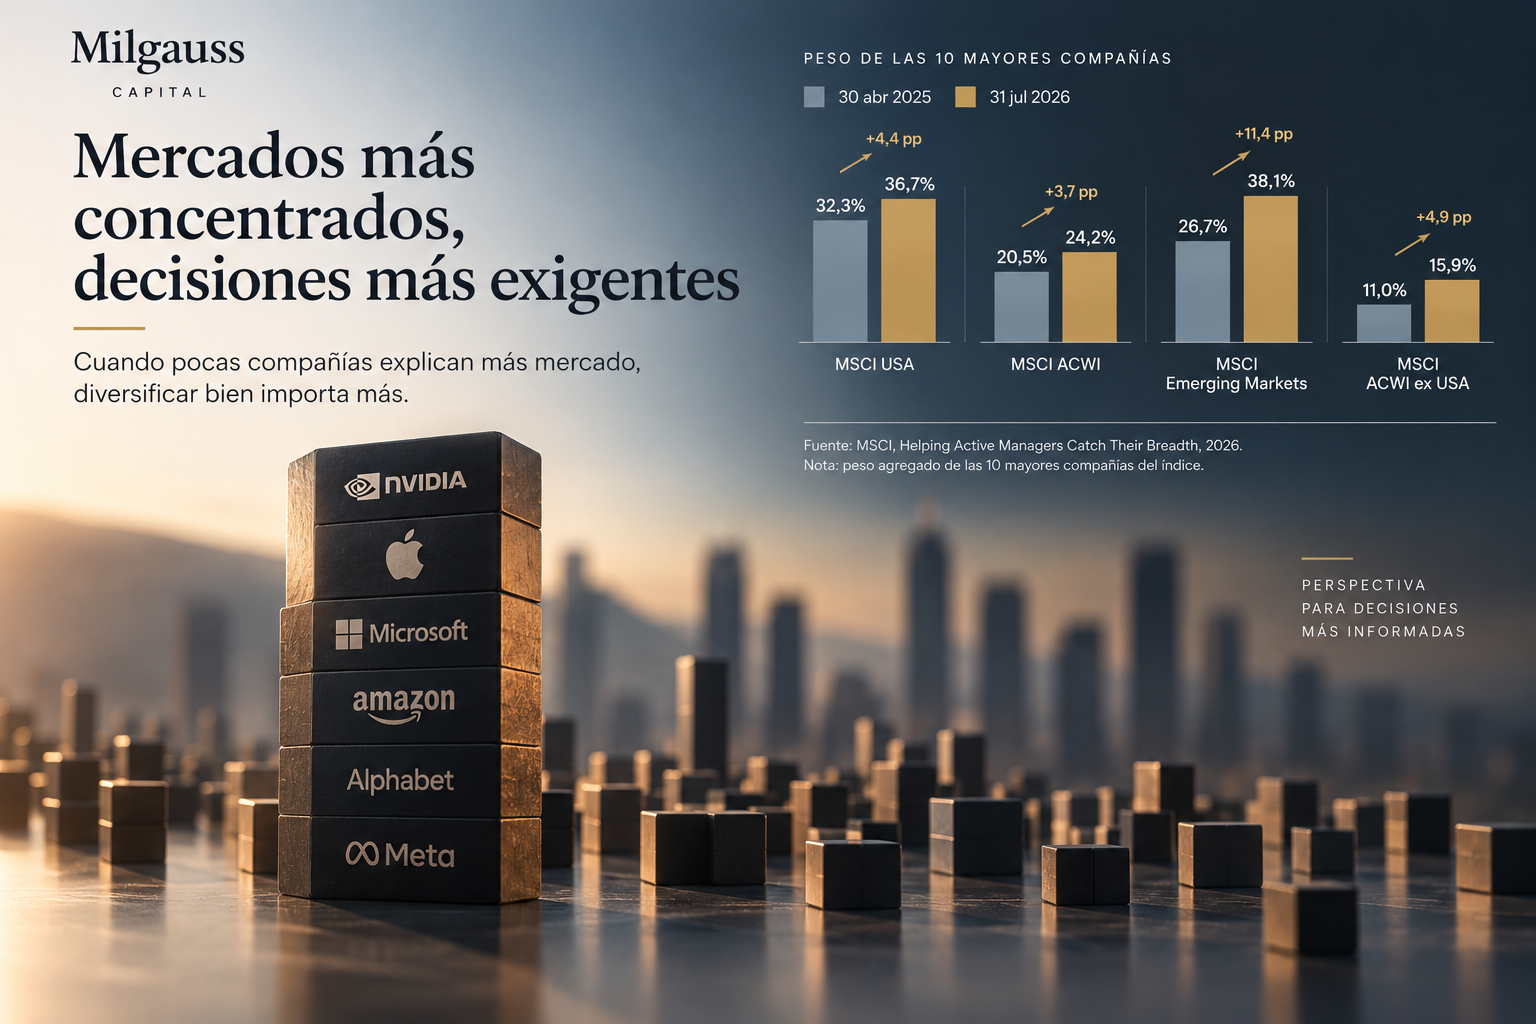
Aquesta concentració té una doble lectura. D'una banda, fa més difícil anticipar quines companyies explicaran una part rellevant de la rendibilitat futura. Si una proporció creixent del rendiment dels mercats depèn d'un grup reduït d'empreses, intentar seleccionar per endavant els guanyadors correctes esdevé una tasca cada vegada més exigent.
D'altra banda, també recorda que invertir en un índex no elimina automàticament tots els riscos de concentració. Un índex global pot estar diversificat per països i, al mateix temps, dependre cada vegada més de poques companyies, sectors o estils d'inversió.
Construir millor, no decidir més
La resposta a aquest entorn no hauria de ser triar entre indexació pura i gestió activa tradicional, sinó construir una arquitectura de cartera coherent: utilitzar vehicles d'inversió col·lectiva eficients com a nucli, controlar els costos i complementar l'exposició principal quan existeixen alternatives que aporten alguna cosa diferent.
Estratègies com small cap value, determinades exposicions de renda fixa, cat bonds, or, matèries primeres o fins i tot bitcoin poden tenir sentit dins d'una cartera si compleixen una funció clara i ajuden a diversificar els motors de rendibilitat. La clau no és afegir complexitat per afegir-ne, sinó que cada posició tingui una mida raonable, un paper definit i una contribució esperada al conjunt de la cartera.
En un mercat més concentrat, més ràpid i més exigent emocionalment, la disciplina, la diversificació i l'eficiència d'implementació són més importants que intentar encertar constantment la pròxima gran companyia o el pròxim gir del mercat.
No moure's també és una decisió d'inversió. I, moltes vegades, una de les més importants.
Referències
Aquesta nota es basa en dos estudis recents. El primer és Mind the Gap 2026, de Morningstar, que analitza la diferència entre la rendibilitat dels fons i la rendibilitat efectivament capturada pels inversors a partir dels fluxos d'entrada i sortida. El segon és Helping Active Managers Catch Their Breadth, de MSCI, que estudia com la concentració creixent dels índexs redueix l'amplitud disponible per prendre apostes independents en cartera.
Aquest document té caràcter exclusivament informatiu i no constitueix una recomanació personalitzada d'inversió.